您身份的海外服务管家


24小时咨询热线
15618706878


传了几个月的“巴拿马涨到50万”,终于落地了。但最终版本,比市场猜的更耐人寻味。
2026年9月8日签署、9月16日刊登于《官方公报》第30613号的第17号行政令,正式替代2020年第722号行政令及2022、2024年修订版。
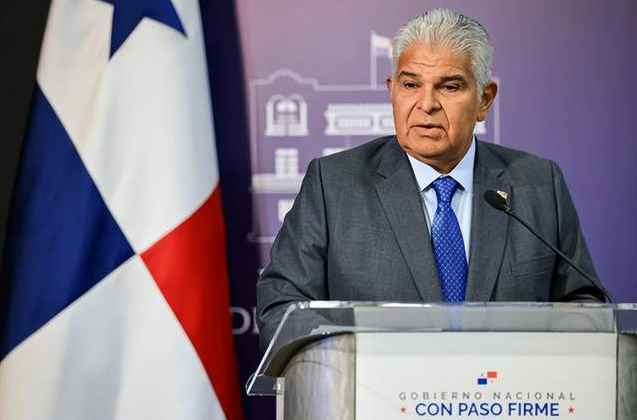
新政没有把所有申请人推向同一个门槛,而是按房产类型和申请节点重新分轨。有人松了口气,有人要重新选房,还有人只剩6个月过渡期。
巴拿马投资居留,从9月16日起进入一套新的筛选逻辑。具体门槛怎么划、对于现有的申请人怎么办,下面逐条说清。
01
房产投资实行分层门槛
过去几个月,市场普遍预期巴拿马投资居留的房地产门槛将从30万美元直接跳涨到50万美元。然而新政给出的答案远比简单的涨价更精妙:政府没有取消30万美元的通道,而是根据房产类型设置了差异化标准。
具体来说:
一手新房(首次销售):从开发商、项目方或其合法承继主体直接购买的新建房产,最低投资额维持30万美元不变。
二手房(二级市场):凡已经出售过、有人入住过、出租过,或已转让给无关联第三方的房产,最低投资额提高至50万美元。

02
期房要求更严格
期房仍可适用30万美元门槛,但对银行担保等资金保障工具提出了更严格的要求。
核心要求如下:
资金进信托:投资款存入巴拿马本地银行信托账户,银行按工程进度放款。
直接付款需银行工具:开发商须提供巴拿马持牌机构出具的不可撤销、无条件、见索即付银行工具,如备用信用证或保函。
担保覆盖到登记完成:有效期须持续至房产建成并正式登记至投资者名下,不能只到交房。
三年缓冲:购房承诺合同可支撑身份最长3年,须完成最终产权登记;因开发商出现违约,申请人可以在规定期限内更换投资标的,但更换期房的机会有限。如果再次出现问题,就需要转向已经落地的房产或者定期存款等投资方式。

03
首推独立评估机制
新政还有一个容易被忽略、但影响很大的机制:独立评估。
过去工商部主要看购房合同金额,合同写30万就算30万。现在逻辑变了。
评估师必须由巴拿马国家银行和储蓄银行认可,且独立于申请人、卖方、开发商、中间人和融资方。
触发条件:当地籍价值不能反映房产当前状况时,工商部(MICI)有权要求补充独立评估。不是每套都评,但官方觉得价格不对劲,你就得自证。
有效期:评估报告须在提交前6个月内出具,过期作废。
最关键的是计价规则:不是合同价,也不是开发商报价,而是实际支付价格与经合理证明的市场价值中的较低者。
这意味着,过去“房子实际只值20多万,却包装成30万卖给移民客户”的操作被堵死。评估价不到30万,申请直接驳回。
独立评估的核心目的:就是防止估值过高,确保你投的钱真实可核查。

04
过渡期该怎么安排?
对于正在办理或计划办理的申请人来说,新政设置了明确的过渡条款,分为三种情况:
第一种:已递交申请。在新规生效前已向巴拿马工商部(MICI)或国家移民局递交的申请,继续按照递交时有效的旧政策条件办理,不受新规影响。
第二种:已投资或已签约,尚未递交。如果投资行为或具有法律约束力的合同在新规生效前已完成或签署,投资者仍可选择按原制度办理,但必须在新规生效后6个月内递交申请。
第三种:9月16日之后才开始购房。直接适用新规,一手新房30万美元,二手房50万美元。

05
其他投资路径不变
除房地产外的还有一条投资路径未做调整:本地银行定期存款最低75万美元,需定存至少5年。
在居住义务方面,合格投资者永居仍维持每两年至少入境巴拿马一次的要求,无最低居住天数限制。永久居留卡终身有效,无需续签;居民身份证(cédula)每10年更新一次。持有永居满5年后可申请入籍。

06
对申请人实质建议
第一,核实房产类型。
与开发商或中介沟通时,务必确认所购房产属于“首次销售”(Primera Venta),并取得可证明该性质的法律文件。若无法证明,应按二手房50万美元门槛评估风险。
第二,确认净投资额。
巴拿马主管机关会对可计入金额进行实质审核。建议在购房前委托当地律师或认证评估机构出具专业意见,确保合同结构符合新政要求。
第三,梳理资金来源。
申请材料须证明投资资金合法来源。建议提前整理银行流水、纳税证明等文件,避免因补件延误申请。
第四,选择持牌渠道。
选择具有巴拿马当地执照的律师行与持牌移民顾问,避免因“打包中介”在合同、估值等环节留下合规隐患。

巴拿马这次不是关门,而是换筛选逻辑:从看合同金额转向看真实价值,从统一门槛转向分轨管理。30万美元窗口还在,但只留给一手新房和合规期房;独立评估堵死价格注水。决定成败的不只是预算,还有房型、资金路径和估值逻辑。
而巴拿马的优势反而更突出:属地税制、境外收入免税、美元流通、无外汇管制,永居每两年入境一次即可,五年可入籍。身份含金量不降反升。
所以,现在最该做的不是观望,而是确认三件事:房型能证明、资金路径合规、渠道持牌。方向对了,窗口就还在。